
Finansal kiralama (leasing), işletmelerin makine, araç ve ekipman gibi yatırım mallarını peşin ödeme yapmadan kullanmasını sağlayan yaygın bir finansman yöntemidir. Muhasebe açısından özü şudur: kiracı, kiralanan varlığı kendi aktifine alır ve aynı tutarda bir borç tanır. Bu yazıda Tekdüzen Hesap Planı'na göre kiracı tarafındaki kayıtları örnekle inceliyoruz.
Kullanılan Hesaplar
| Hesap | Açıklama |
|---|---|
| 253 Tesis, Makine ve Cihazlar (ilgili duran varlık hesabı) | Kiralanan varlık |
| 301 Finansal Kiralama İşlemlerinden Borçlar | 12 ay içinde ödenecek kira tutarları |
| 302 Ertelenmiş Finansal Kiralama Borçlanma Maliyetleri (-) | 301'deki kiraların içindeki faiz kısmı |
| 401 Finansal Kiralama İşlemlerinden Borçlar | 12 aydan sonra ödenecek kira tutarları |
| 402 Ertelenmiş Finansal Kiralama Borçlanma Maliyetleri (-) | 401'deki kiraların içindeki faiz kısmı |
| 780 Finansman Giderleri | Dönemin faiz gideri |
| 257 Birikmiş Amortismanlar (-) | Kiralanan varlığın amortismanı |
302 ve 402 hesapları düzenleyici (eksi) hesaplardır; borç bakiyesi verir ve ilgili borç hesabından düşülerek bilançoda net borç gösterilir.
Örnek
Bir işletme, peşin değeri 1.000.000 TL olan bir makineyi 24 ay vadeli finansal kiralama ile edinmiştir:
- Toplam kira tutarı (KDV hariç): 1.300.000 TL → toplam faiz 300.000 TL
- Aylık kira: yaklaşık 54.166,67 TL + %20 KDV
- Ödeme planına göre faizin 200.000 TL'si ilk 12 aya, 100.000 TL'si sonraki 12 aya düşmektedir.
1. Sözleşme ve Teslim Tarihi
| Hesap | Borç | Alacak |
|---|---|---|
| 253 Tesis, Makine ve Cihazlar | 1.000.000 | |
| 302 Ertelenmiş Fin. Kir. Borçlanma Maliyetleri | 200.000 | |
| 402 Ertelenmiş Fin. Kir. Borçlanma Maliyetleri | 100.000 | |
| 301 Finansal Kiralama İşlemlerinden Borçlar | 650.000 | |
| 401 Finansal Kiralama İşlemlerinden Borçlar | 650.000 |
Varlık, kira ödemelerinin bugünkü değeri (burada peşin değeri) ile kaydedilir. Faiz kısmı ertelenmiş maliyet olarak tutulur ve zamanla gidere dönüşür.
2. Aylık Kira Ödemesi
| Hesap | Borç | Alacak |
|---|---|---|
| 301 Finansal Kiralama İşlemlerinden Borçlar | 54.166,67 | |
| 191 İndirilecek KDV | 10.833,33 | |
| 102 Bankalar | 65.000,00 |
3. Faiz Giderinin Tahakkuku
Her ay, ödeme planındaki faiz tutarı gidere aktarılır. Örneğin ilk ayın faizi 20.000 TL ise:
| Hesap | Borç | Alacak |
|---|---|---|
| 780 Finansman Giderleri | 20.000 | |
| 302 Ertelenmiş Fin. Kir. Borçlanma Maliyetleri | 20.000 |
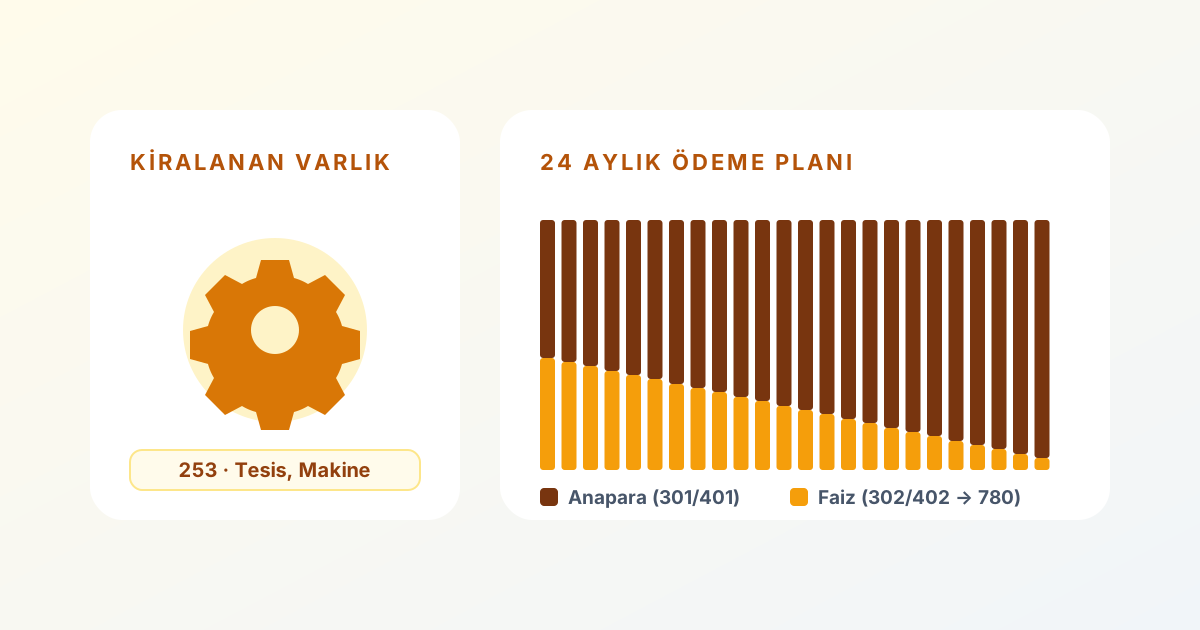
Faiz, eşit bölünmez; etkin faiz yöntemine göre kalan anapara üzerinden hesaplandığı için ilk aylarda yüksek, son aylarda düşüktür. Leasing şirketinin verdiği ödeme planı bu ayrımı içerir.
4. Dönem Sonu Sınıflandırması
Yıl sonunda, gelecek 12 ay içinde ödenecek kısım uzun vadeden kısa vadeye aktarılır:
| Hesap | Borç | Alacak |
|---|---|---|
| 401 Finansal Kiralama İşlemlerinden Borçlar | 650.000 | |
| 301 Finansal Kiralama İşlemlerinden Borçlar | 650.000 | |
| 302 Ertelenmiş Fin. Kir. Borçlanma Maliyetleri | 100.000 | |
| 402 Ertelenmiş Fin. Kir. Borçlanma Maliyetleri | 100.000 |
5. Amortisman
Kiracı, kiralanan varlık için kendi varlığı gibi amortisman ayırır (VUK Mükerrer 290. madde):
| Hesap | Borç | Alacak |
|---|---|---|
| 730 Genel Üretim Giderleri (veya ilgili gider hesabı) | xxx | |
| 257 Birikmiş Amortismanlar | xxx |
TFRS 16 Açısından Fark
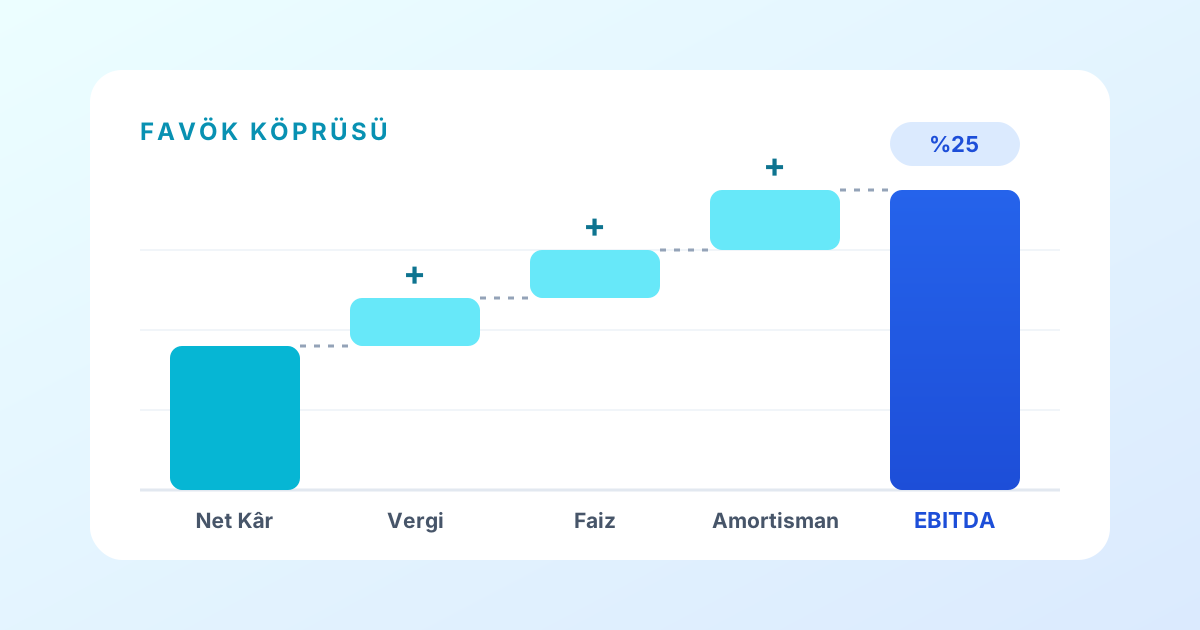
TFRS uygulayan işletmelerde kiracı açısından finansal ve faaliyet kiralaması ayrımı büyük ölçüde kalkmıştır. Kısa süreli (12 ay ve altı) ve düşük değerli kiralamalar hariç tüm kiralamalar için bir kullanım hakkı varlığı ve bir kiralama yükümlülüğü tanınır. Yukarıdaki kayıtların mantığı benzer olsa da ölçüm, iskonto oranı ve sunum TFRS 16'ya göre yapılır. Bu durum EBITDA gibi göstergeleri de etkiler: kira gideri yerine amortisman ve faiz gideri oluştuğu için FAVÖK yükselir.
Pratik Öneriler
- Leasing şirketinden aldığınız ödeme planını muhasebe sisteminize aylık faiz/anapara ayrımıyla aktarın.
- 301 ve 401 bakiyelerini her dönem sonunda ödeme planıyla mutabık edin.
- Kur farkı içeren döviz bazlı sözleşmelerde dönem sonu değerlemesini unutmayın.
- Sözleşme sonunda mülkiyetin devriyle birlikte varlık işletmenin aktifinde kalmaya devam eder; ek bir kayıt gerekmez, yalnızca varsa devir bedeli kaydedilir.
Sonuç
Finansal kiralama kayıtlarının doğru tutulması, hem bilançonun borç yapısını doğru göstermek hem de faiz giderinin dönemlere doğru dağıtılması için önemlidir. Ödeme planına dayalı, düzenli bir aylık kayıt rutini bu süreci büyük ölçüde kolaylaştırır.