
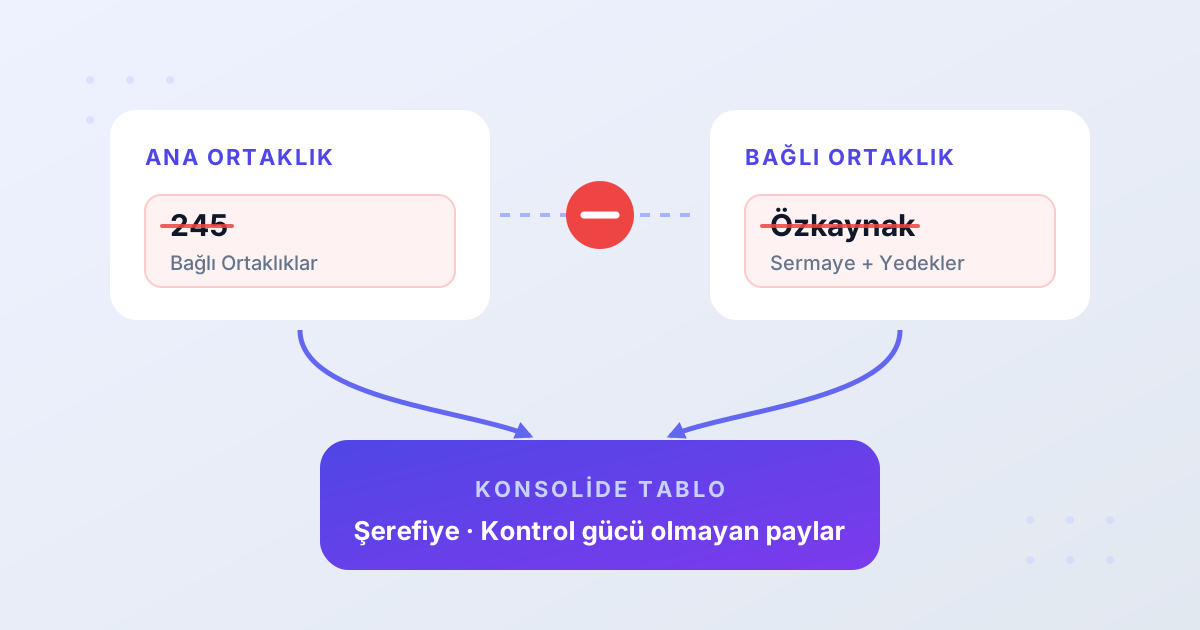
Bir şirket başka bir şirketin kontrolünü ele geçirdiğinde, iki şirket hukuken ayrı kalsa da ekonomik açıdan tek bir işletme gibi hareket etmeye başlar. Konsolide finansal tablolar bu ekonomik bütünü gösterir. Konsolidasyonun en kritik adımı ise ana ortaklığın defterlerindeki 245 Bağlı Ortaklıklar hesabının, bağlı ortaklığın özkaynaklarıyla karşılıklı olarak elimine edilmesidir.
245 Bağlı Ortaklıklar Hesabı Nedir?
Tekdüzen Hesap Planı'nda 245 Bağlı Ortaklıklar hesabı, işletmenin doğrudan veya dolaylı olarak sermayesinin %50'sinden fazlasına sahip olduğu ya da yönetimini kontrol ettiği şirketlere yaptığı sermaye yatırımlarını izler. Ana ortaklığın tek başına (solo) finansal tablolarında bu yatırım bir varlık olarak görünür.
Konsolide tablolarda ise bu yatırım ortadan kalkar; onun yerine bağlı ortaklığın tüm varlık ve yükümlülükleri satır satır gruba dahil edilir. Aksi halde aynı net varlıklar hem "yatırım" olarak hem de "bağlı ortaklığın varlıkları" olarak iki kez raporlanmış olurdu.
Hangi Standartlar Uygulanır?
- TFRS 10 Konsolide Finansal Tablolar: Kontrolün varlığını ve konsolidasyon prosedürlerini belirler.
- TFRS 3 İşletme Birleşmeleri: Satın alma tarihinde varlık ve yükümlülüklerin gerçeğe uygun değerle ölçülmesini, şerefiye ve kontrol gücü olmayan payların hesaplanmasını düzenler.
Kontrol yalnızca pay oranına bakılarak değil; yatırım yapılan şirket üzerinde güç, değişken getirilere maruz kalma ve bu gücü getirileri etkilemek için kullanabilme kriterlerine göre değerlendirilir.
Eliminasyon Adım Adım
- Hazırlık: Bağlı ortaklığın finansal tablolarını aynı raporlama tarihine ve grubun muhasebe politikalarına uyumlu hale getirin.
- Satır satır toplama: Ana ortaklık ve bağlı ortaklığın tablolarını hesap bazında toplayın.
- Yatırım – özkaynak eliminasyonu: 245 hesabındaki yatırım tutarını, bağlı ortaklığın satın alma tarihindeki özkaynak kalemleriyle mahsup edin.
- Şerefiyeyi belirleyin: Aradaki fark, gerçeğe uygun değer düzeltmelerinden sonra şerefiye (ya da pazarlıklı satın alım kazancı) olarak raporlanır.
- Kontrol gücü olmayan payları ayırın: Bağlı ortaklığın ana ortaklığa ait olmayan kısmı özkaynaklar içinde ayrıca gösterilir.
- Grup içi işlemleri elimine edin: Karşılıklı alacak-borçlar, grup içi satışlar, stoklardaki gerçekleşmemiş kârlar ve grup içi temettüler çıkarılır.
Sayısal Örnek
A A.Ş., B Ltd.'nin %80 payını 1.000.000 TL'ye satın almıştır. Satın alma tarihinde B Ltd.'nin özkaynakları şöyledir ve varlıklarının gerçeğe uygun değeri defter değerine eşittir:
| Kalem | Tutar |
|---|---|
| Sermaye | 800.000 TL |
| Geçmiş yıllar kârları | 200.000 TL |
| Toplam özkaynak | 1.000.000 TL |
Kontrol gücü olmayan paylar, net varlıkların orantılı payı yöntemiyle ölçülürse:
- Kontrol gücü olmayan paylar = 1.000.000 × %20 = 200.000 TL
- Şerefiye = Ödenen bedel + Kontrol gücü olmayan paylar − Net varlıklar
- Şerefiye = 1.000.000 + 200.000 − 1.000.000 = 200.000 TL
Konsolidasyon çalışma kağıdında yapılan eliminasyon kaydı:
| Hesap | Borç | Alacak |
|---|---|---|
| 500 Sermaye (B Ltd.) | 800.000 | |
| 570 Geçmiş Yıllar Kârları (B Ltd.) | 200.000 | |
| 261 Şerefiye | 200.000 | |
| 245 Bağlı Ortaklıklar (A A.Ş.) | 1.000.000 | |
| Kontrol Gücü Olmayan Paylar | 200.000 | |
| Toplam | 1.200.000 | 1.200.000 |
Bu kaydın ardından konsolide bilançoda 245 hesabı sıfırlanır, B Ltd.'nin sermayesi görünmez; grubun sermayesi yalnızca ana ortaklığın sermayesidir.
Önemli: Eliminasyon kayıtları yasal defterlere işlenmez. Konsolidasyon çalışma kağıdında veya konsolidasyon yazılımında yapılır.
Sonraki Dönemlerde Ne Olur?
Satın alma sonrası dönemlerde bağlı ortaklığın elde ettiği kârın kontrol gücü olmayan paylara düşen kısmı, konsolide kâr veya zarar tablosunda ayrıca gösterilir. Şerefiye amorti edilmez; her yıl değer düşüklüğü testine tabi tutulur (TMS 36).
Sık Yapılan Hatalar
- Satın alma tarihindeki özkaynak yerine dönem sonu özkaynağını elimine etmek. Satın alma sonrası oluşan kârlar grubun kârıdır ve elimine edilmez.
- Gerçeğe uygun değer farklarını (örneğin arsa veya marka değer artışları) dikkate almadan şerefiye hesaplamak.
- Grup içi alacak ve borçların mutabakatını yapmadan eliminasyon kaydı atmak; bu durumda konsolide bilanço denkleşmez.
- Ana ortaklığın solo tablolarındaki temettü gelirini, grup içi temettü olarak elimine etmeyi unutmak.
Sonuç
245 Bağlı Ortaklıklar eliminasyonu, konsolidasyonun omurgasıdır. Satın alma tarihindeki net varlıkların doğru ölçülmesi, şerefiyenin ve kontrol gücü olmayan payların doğru hesaplanması, konsolide tabloların güvenilirliğini doğrudan belirler. Çok şirketli gruplarda bu işlemleri bir konsolidasyon şablonu veya yazılımıyla standart hale getirmek hem hatayı azaltır hem de raporlama süresini kısaltır.