
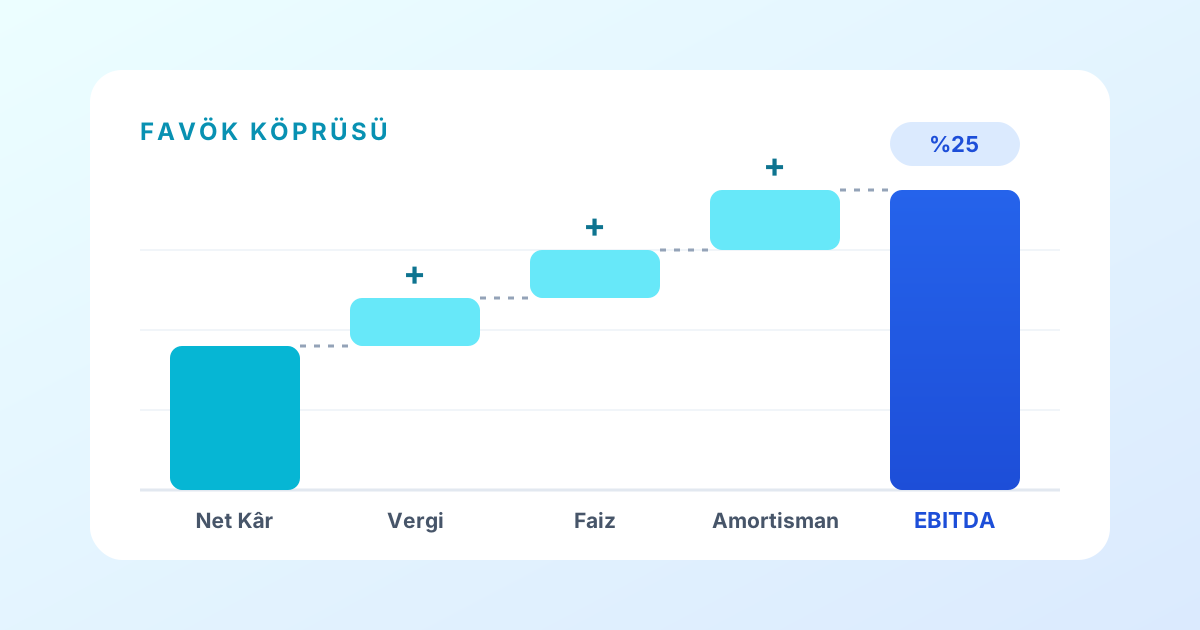
EBITDA, şirketlerin operasyonel performansını ölçmek için en sık kullanılan göstergelerden biridir. Türkçede FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) olarak bilinir. Yatırımcılar, bankalar ve şirket yöneticileri, finansman yapısından ve muhasebe tercihlerinden bağımsız olarak işletmenin ana faaliyetlerinden ne kadar nakit yaratabildiğini görmek için EBITDA'ya bakar.
EBITDA Ne Anlama Gelir?
Earnings Before Interest, Taxes, Depreciation and Amortization ifadesinin kısaltmasıdır:
- Faiz (Interest): Şirketin borçlanma tercihine bağlıdır, operasyonel değildir.
- Vergi (Taxes): Ülkeden ülkeye ve teşviklere göre değişir.
- Amortisman ve İtfa (Depreciation & Amortization): Nakit çıkışı gerektirmeyen, geçmiş yatırımların gidere dağıtılmasıdır.
Bu kalemler dışarıda bırakıldığında, farklı sermaye yapısına ve vergi ortamına sahip şirketler daha adil biçimde karşılaştırılabilir.
EBITDA Nasıl Hesaplanır?
İki yoldan hesaplanabilir ve her ikisi de aynı sonucu vermelidir.
Yukarıdan aşağıya:
EBITDA = Esas Faaliyet Kârı + Amortisman ve İtfa Payları
Aşağıdan yukarıya:
EBITDA = Net Kâr + Vergi Gideri + Net Finansman Gideri + Amortisman ve İtfa Payları
Örnek Hesaplama
Bir şirketin yıllık gelir tablosu şöyle olsun:
| Kalem | Tutar |
|---|---|
| Hasılat | 10.000.000 TL |
| Satışların maliyeti | (6.000.000) TL |
| Faaliyet giderleri (500.000 TL amortisman dahil) | (2.000.000) TL |
| Esas faaliyet kârı | 2.000.000 TL |
| Finansman giderleri | (400.000) TL |
| Vergi öncesi kâr | 1.600.000 TL |
| Kurumlar vergisi (%25) | (400.000) TL |
| Net kâr | 1.200.000 TL |
- Yukarıdan: 2.000.000 + 500.000 = 2.500.000 TL
- Aşağıdan: 1.200.000 + 400.000 + 400.000 + 500.000 = 2.500.000 TL
EBITDA marjı = EBITDA ÷ Hasılat = 2.500.000 ÷ 10.000.000 = %25
EBITDA Nerelerde Kullanılır?
- Borç ödeme kapasitesi: Bankalar sıklıkla Net Borç / EBITDA oranına bakar. Bu oran, şirketin net borcunu mevcut operasyonel kârıyla kaç yılda ödeyebileceğine dair kaba bir gösterge sunar.
- Şirket değerlemesi: Firma Değeri / EBITDA (EV/EBITDA) çarpanı, benzer şirketlerin karşılaştırılmasında yaygın kullanılır.
- Performans takibi: Dönemler arası EBITDA marjı değişimi, maliyet kontrolünün ve fiyatlama gücünün iyi bir göstergesidir.
EBITDA'nın Sınırlamaları
EBITDA faydalı bir göstergedir ancak tek başına yeterli değildir:
- Nakit akışı değildir. İşletme sermayesindeki değişimleri (alacak, stok, borç) ve yatırım harcamalarını göstermez.
- Yatırım ihtiyacını gizler. Ağır makine yatırımı gerektiren şirketlerde amortisman gerçek bir ekonomik maliyettir.
- Standart bir tanımı yoktur. TFRS'de tanımlanmış bir kalem olmadığından şirketler "düzeltilmiş EBITDA" adı altında farklı kalemleri hariç tutabilir. Karşılaştırma yaparken hesaplama yöntemini mutlaka kontrol edin.
- TFRS 16 etkisi: Kiralama sözleşmelerinin bilançoya alınmasıyla kira giderleri amortisman ve faiz giderine dönüşür. Bu nedenle TFRS 16 sonrası EBITDA, önceki dönemlere göre daha yüksek görünebilir.
Sonuç
EBITDA, operasyonel kârlılığı hızlıca değerlendirmek ve şirketleri karşılaştırmak için güçlü bir araçtır. Ancak sağlıklı bir analiz için serbest nakit akışı, borçluluk oranları ve yatırım harcamalarıyla birlikte yorumlanmalıdır.